Domain geothermalenergie.de kaufen?
Wir ziehen mit dem Projekt
geothermalenergie.de um.
Sind Sie am Kauf der Domain
geothermalenergie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geothermalenergie.de kaufen?
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **

Ähnliche Suchbegriffe für Verpflegungsmehraufwand
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Vaillant VWL 55/6 A Wärmepumpe 0010021117 Luft/Wasser-WärmepumpeVaillant VWL 55/6 A Wärmepumpe 0010021117hohe Vorlauftemperaturen für Modernisierungmodulierender Kompressor mit InvertertechnikSoundSafeSystemin bestehendes Heizsystem integrierbarim Hybridsystem bivalent alternativparallel oder mit triVA I Parameter betreibbarintelligente Nutzung von selbsterzeuter Energie (PVready)mit modulierendem EC-LüfterHocheffizienz-Pumpesensorgesteuertem Kältekreislaufintegriertem R290 Sicherheitskonzeptautomatischem EntlüftungsventilKühlbetrieb mit Kondierstecker aktivierbar (dafür muß das Heizsystem bauseitig vorbereitet sein)bestehend aus 1x aroTherm V WL/6 AS S21x Kondensatablauf1x Beutel mit Dichtungen1x Entlüftungsschlauch1x Bedienungs- und Installationsanleitung1x ProduktdatenblattEnergieeffizienzlabelStarkstromanschluss (3~/400V) erforderlich. Eventuell ist die Zustimmung des lokalen Netzbetreibers erforderlich. Montage nur durch qualifiziertes Fachpersonal. ?ACHTUNG: Darf nicht in die Schweiz exportiert werden!6003,88 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
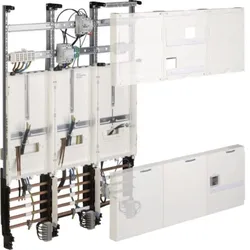
Hager Komplettfeld Wärmepumpe ZL32WPMit Verdrahtung=jaAusführung=1-stöckigAnzahl der Zählerplätze=3Anzahl der TSG-Plätze=1Unterer Anschlussraum=mit SammelschieneHauptschalter-Bemessungsstrom=63 AAnzahl der Verteilerreihen=6Breite=750 mmHöhe=1050 mmBreite in Teilungseinheiten=36Ausführung Deckel=schmalAnschlussraum=300 mmMit Montageplatte=neinFarbe=weißRAL-Nummer=9010Schutzart (IP)=IP30934,51 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter

-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **


Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
Top-Angebote
Produkte zum Begriff Verpflegungsmehraufwand:
-
Kermi x-well EPP-Adapter NW 160/15 für Dachhaube und Luft/Erdwärme-ÜbertragerohrKermi x-well EPP-Adapter NW 160/15 für Dachhaube und Luft/Erdwärme-Übertragungsrohr Dient zur Anbindung des EPP-Rohr NW 160 auf das Luft/Erdwärme-Übertragerrohr und an die Dachhaube.23,55 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
VESKA Solar-Carport "EcoPort 5000Bi" mit 10 Modulen - Effiziente Energiegewinnung in weissVESKA Solar-Carport "EcoPort 5000Bi" mit 10 Modulen - Effiziente Energiegewinnung Der Solar-Carport "EcoPort 5000Bi" von VESKA bietet eine innovative Möglichkeit, Ihr Fahrzeug zu parken und gleichzeitig Solarstrom zu erzeugen. Mit hochwertigen Material2746,00 €*Versand: 205,95 €Sichere Weiterleitung zum Anbieter
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Wann wird verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand wird steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird und die steuerlichen Höchstsätze überschritten werden. Dies ist der Fall, wenn der Mitarbeiter für eine Dienstreise länger als 8 Stunden von der Wohnung abwesend ist und ihm keine Verpflegung gestellt wird. In diesem Fall kann der Verpflegungsmehraufwand als steuerpflichtiger geldwerter Vorteil angesehen werden. Es ist wichtig, die entsprechenden Belege und Nachweise für die angefallenen Kosten zu sammeln, um sie bei der Steuererklärung geltend machen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen und Höchstsätze für Verpflegungsmehraufwand zu informieren, um unangenehme Überraschungen bei der Steuererklärung zu vermeiden. **
-
Wer zahlt den verpflegungsmehraufwand?
Der Verpflegungsmehraufwand wird in der Regel vom Arbeitgeber gezahlt, wenn dieser durch dienstliche Reisen oder beruflich bedingte Auswärtstätigkeiten entsteht. Dabei gelten gesetzlich festgelegte Pauschalen je nach Dauer und Zielort der Reise. Arbeitnehmer können den Verpflegungsmehraufwand auch in ihrer Steuererklärung geltend machen, falls der Arbeitgeber ihn nicht erstattet. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten auf Reisen aufzubewahren, um sie im Bedarfsfall vorlegen zu können. In manchen Fällen können auch Selbstständige oder Freiberufler Verpflegungsmehraufwand geltend machen, wenn sie beruflich unterwegs sind. **
-
Ist verpflegungsmehraufwand gesetzlich vorgeschrieben?
Ist Verpflegungsmehraufwand gesetzlich vorgeschrieben? Ja, Verpflegungsmehraufwand ist gesetzlich geregelt und bezieht sich auf die steuerliche Abzugsfähigkeit von Verpflegungskosten bei Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach den gesetzlichen Vorgaben des Bundesfinanzministeriums und variiert je nach Reiseland und Dauer des Aufenthalts. Arbeitnehmer können Verpflegungsmehraufwand in ihrer Steuererklärung geltend machen, um die Kosten für Verpflegung während Dienstreisen steuerlich abzusetzen. Es ist wichtig, die gesetzlichen Vorgaben und Höchstbeträge für Verpflegungsmehraufwand zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Verpflegungsmehraufwand
-
Vaillant VWL 55/6 A Wärmepumpe 0010021117 Luft/Wasser-WärmepumpeVaillant VWL 55/6 A Wärmepumpe 0010021117hohe Vorlauftemperaturen für Modernisierungmodulierender Kompressor mit InvertertechnikSoundSafeSystemin bestehendes Heizsystem integrierbarim Hybridsystem bivalent alternativparallel oder mit triVA I Parameter betreibbarintelligente Nutzung von selbsterzeuter Energie (PVready)mit modulierendem EC-LüfterHocheffizienz-Pumpesensorgesteuertem Kältekreislaufintegriertem R290 Sicherheitskonzeptautomatischem EntlüftungsventilKühlbetrieb mit Kondierstecker aktivierbar (dafür muß das Heizsystem bauseitig vorbereitet sein)bestehend aus 1x aroTherm V WL/6 AS S21x Kondensatablauf1x Beutel mit Dichtungen1x Entlüftungsschlauch1x Bedienungs- und Installationsanleitung1x ProduktdatenblattEnergieeffizienzlabelStarkstromanschluss (3~/400V) erforderlich. Eventuell ist die Zustimmung des lokalen Netzbetreibers erforderlich. Montage nur durch qualifiziertes Fachpersonal. ?ACHTUNG: Darf nicht in die Schweiz exportiert werden!6003,88 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Hager Komplettfeld Wärmepumpe ZL32WPMit Verdrahtung=jaAusführung=1-stöckigAnzahl der Zählerplätze=3Anzahl der TSG-Plätze=1Unterer Anschlussraum=mit SammelschieneHauptschalter-Bemessungsstrom=63 AAnzahl der Verteilerreihen=6Breite=750 mmHöhe=1050 mmBreite in Teilungseinheiten=36Ausführung Deckel=schmalAnschlussraum=300 mmMit Montageplatte=neinFarbe=weißRAL-Nummer=9010Schutzart (IP)=IP30934,51 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Hager Komplettfeld Wärmepumpe ZK52WPMit Verdrahtung=jaAusführung=1-stöckigAnzahl der Zählerplätze=2Anzahl der TSG-Plätze=1Unterer Anschlussraum=mit SammelschieneHauptschalter-Bemessungsstrom=63 AAnzahl der Verteilerreihen=6Breite=500 mmHöhe=1350 mmBreite in Teilungseinheiten=24Ausführung Deckel=schmalAnschlussraum=300 mmMit Montageplatte=neinFarbe=weißRAL-Nummer=9010Schutzart (IP)=IP30842,77 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Noot, Wolfgang: Energiegewinnung ohne fossile BrennstoffeEnergiegewinnung ohne fossile Brennstoffe , Erzeugung, Transport und Speicherung anschaulich erklärt , Bürste & Ansätze > Autopflege & Aufbereitung , Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Noot, Wolfgang, Seitenzahl/Blattzahl: 168, Keyword: Dekarbonisierung; Energieerzeugung; Energiespeicher; Kraftwerk; Photovoltaik; Solarthermie; Wasserkraftwerk; Wasserstofferzeugung; Windkraft; Wärmeenergie, Fachschema: Energietechnik~Energie (physikalisch)~Antrieb (technisch)~Elektrotechnik~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Energieversorgung, Fachkategorie: Nachschlagewerke~Motoren und Antriebstechnik~Elektrotechnik~Alternative und erneuerbare Energien und Technik~Energieerzeugung und -verteilung, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Energie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vde Verlag GmbH, Verlag: Vde Verlag GmbH, Verlag: VDE VERLAG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 34, Gewicht: 314, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was fällt unter verpflegungsmehraufwand?
Unter Verpflegungsmehraufwand fallen alle Kosten für Verpflegung, die im Zusammenhang mit einer beruflichen Tätigkeit entstehen. Dazu gehören beispielsweise die Kosten für Frühstück, Mittagessen, Abendessen sowie Snacks und Getränke während einer Dienstreise oder eines beruflichen Termins. Auch die Verpflegungskosten während einer Fortbildung oder eines Seminars können unter den Verpflegungsmehraufwand fallen. Es ist wichtig zu beachten, dass die Verpflegungskosten nur unter bestimmten Voraussetzungen steuerlich absetzbar sind und bestimmte Pauschalen gelten. **
-
Kann man verpflegungsmehraufwand absetzen?
Kann man Verpflegungsmehraufwand absetzen? Ja, unter bestimmten Voraussetzungen ist es möglich, Verpflegungsmehraufwand steuerlich geltend zu machen. Dies gilt vor allem für beruflich bedingte Auswärtstätigkeiten, bei denen der Arbeitnehmer außerhalb seiner Wohnung und ersten Tätigkeitsstätte übernachten muss. Dabei gelten bestimmte Pauschbeträge je nach Dauer und Ort des Aufenthalts. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um diese im Rahmen der Steuererklärung angeben zu können. Es empfiehlt sich, sich vorab genau über die steuerlichen Regelungen und Voraussetzungen zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann ist verpflegungsmehraufwand steuerpflichtig?
Verpflegungsmehraufwand ist steuerpflichtig, wenn er vom Arbeitgeber steuerfrei erstattet wird. In diesem Fall muss der Betrag in der Steuererklärung angegeben werden. Wenn der Verpflegungsmehraufwand jedoch nicht vom Arbeitgeber erstattet wird, kann er als Werbungskosten geltend gemacht werden. Es gelten bestimmte Pauschbeträge je nach Dauer und Ort des beruflichen Aufenthalts. Es ist wichtig, die entsprechenden Belege und Nachweise für die Verpflegungskosten aufzubewahren, um sie im Falle einer Steuerprüfung vorlegen zu können. Es empfiehlt sich, sich vorab über die steuerlichen Regelungen zum Verpflegungsmehraufwand zu informieren oder einen Steuerberater zu konsultieren. **
-
Wann gibt es verpflegungsmehraufwand?
Verpflegungsmehraufwand entsteht, wenn eine Dienstreise länger als acht Stunden dauert und der Arbeitnehmer auswärts übernachten muss. In diesem Fall können die tatsächlich entstandenen Verpflegungskosten als Verpflegungsmehraufwand geltend gemacht werden. Es gibt auch Pauschalen, die je nach Reisedauer und Reiseland festgelegt sind. Wichtig ist, dass die Verpflegungsmehraufwendungen nur dann steuerlich absetzbar sind, wenn sie nicht bereits anderweitig erstattet werden. Es ist ratsam, sich vorab über die genauen Regelungen und Voraussetzungen für Verpflegungsmehraufwand zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.